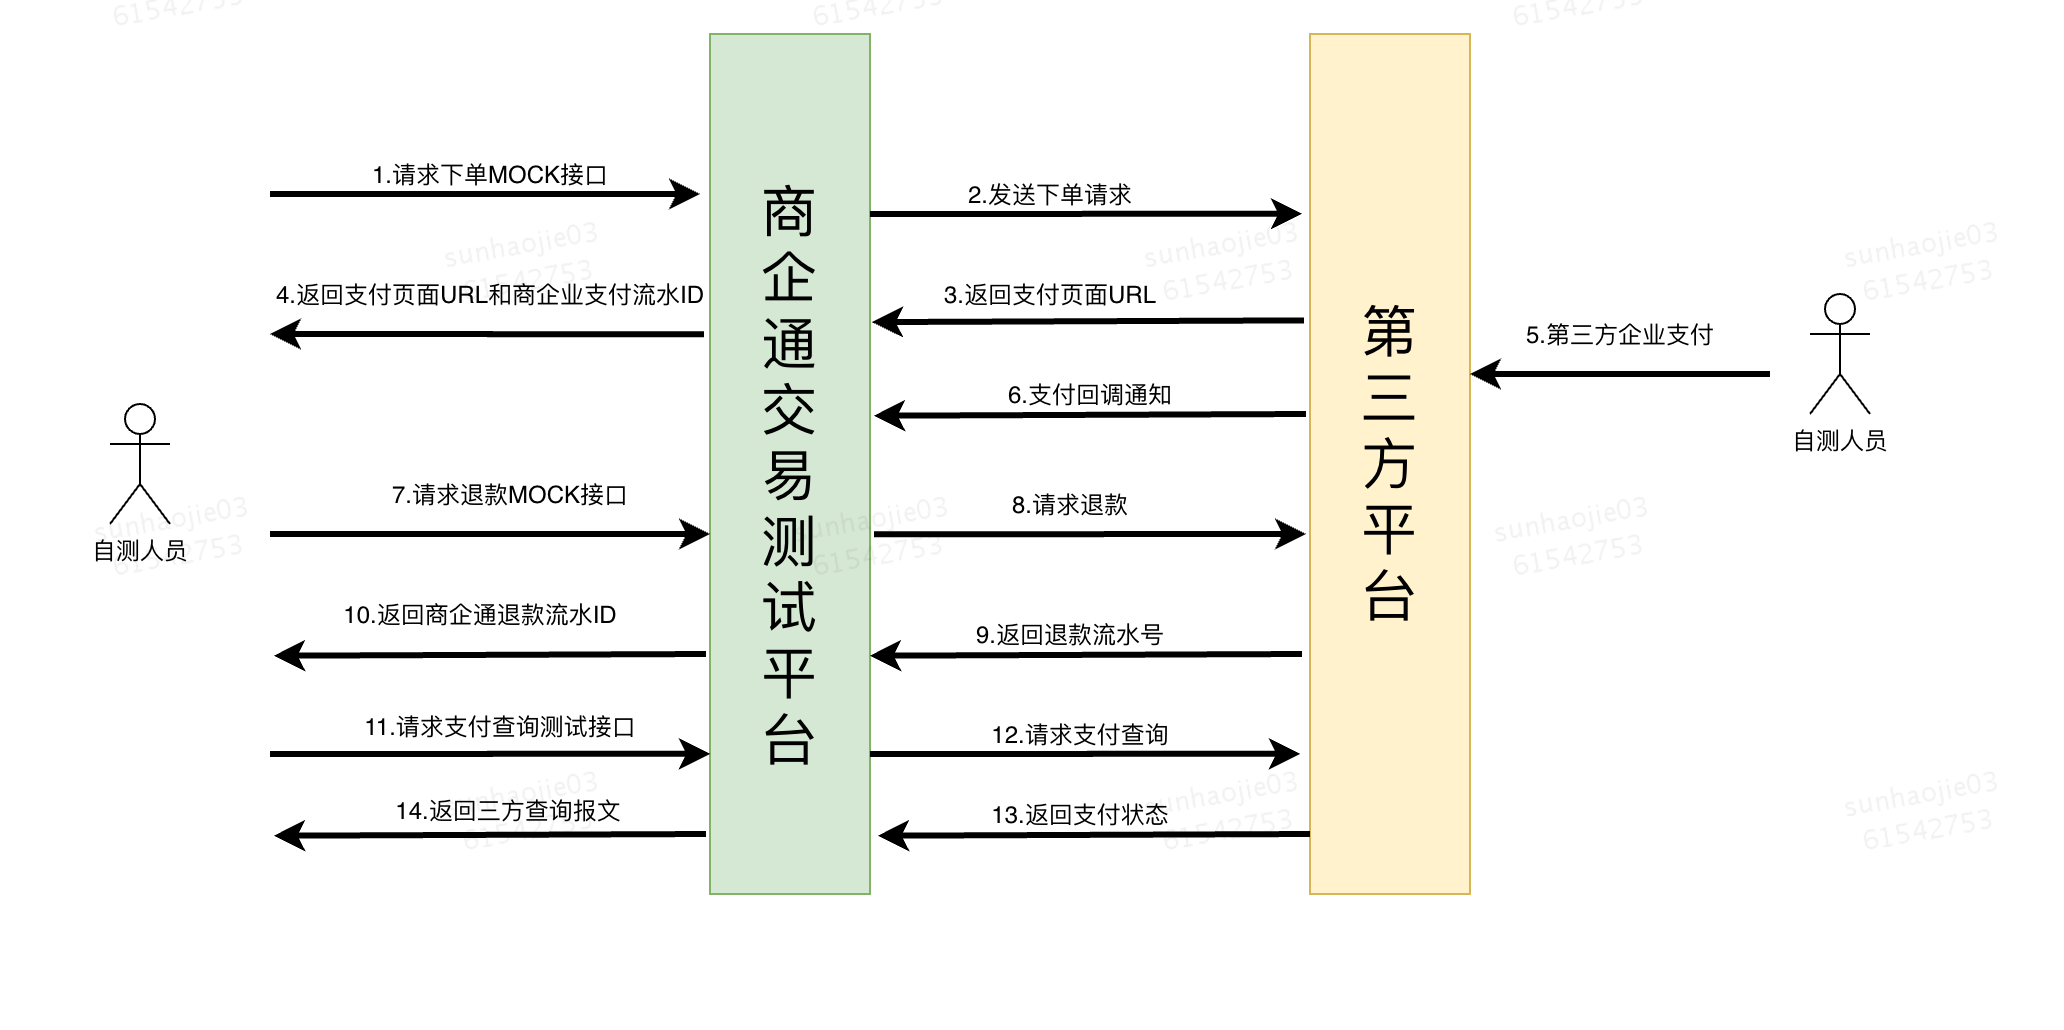
在数字化转型的浪潮中,各行各业都在寻求提升效率和用户体验的新方式。而金融领域作为最为敏感但也最愿意拥抱新技术的行业之一,正迎来一个重要的转折点——即第四方支付系统的崛起。
第四方支付系统是新的一种支付模式,它不直接提供金融服务,而是作为第三方支付平台和商家之间的桥梁,为后者提供更为灵活、多元的支付解决方案。这一机制能够有效降低中小型企业接入多家不同支付渠道的成本与复杂度,同时也能更好地满足消费者多样化的支付需求。
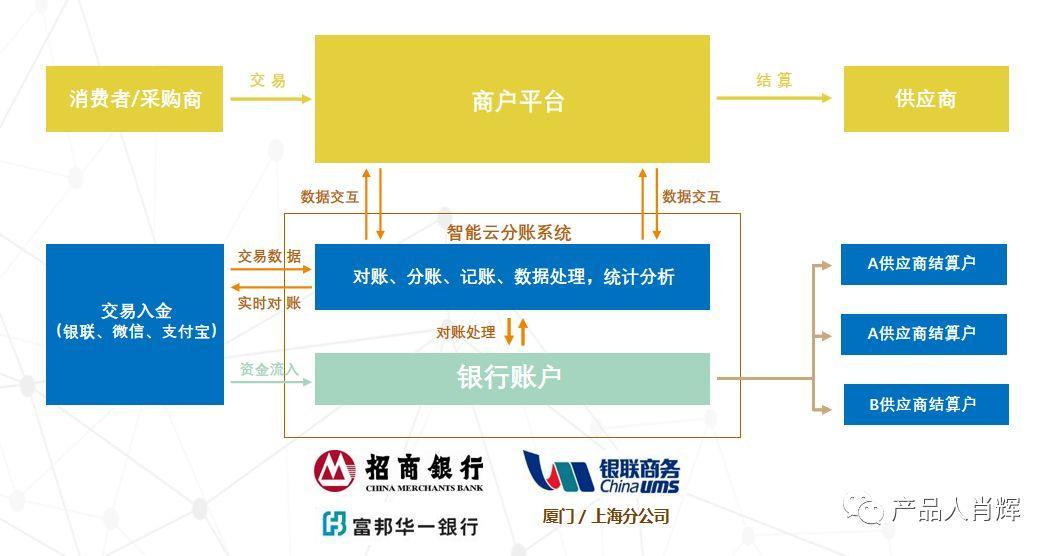
例如,在电商平台中,第四方支付系统可以通过整合支付宝、微信支付等主流第三方支付工具,为企业提供一个统一的支付平台。这不仅能提高交易效率,减少用户的跳转操作,还能促进商家之间的合作与资源共享。相比之下,传统的单一支付模式不仅灵活性较差,而且在面对日益多样化的支付方式时显得捉襟见肘。
此外,在供应链金融中,第四方支付系统也能发挥重要作用。通过整合上下游企业的资金流和信息流,它可以有效缓解中小企业融资难的问题。这种多对多的服务模式相比传统的单一对一服务更加高效便捷,不仅能够降低整个交易链条中的成本,还能加快资金流转速度。
然而,尽管第四方支付系统的前景广阔,但其发展也面临着一些挑战。一方面,由于涉及多个平台和机构,数据安全与隐私保护成为必须关注的问题;另一方面,在法律法规方面也需要进一步明确界定参与各方的权利与责任,以确保整个生态系统健康有序地运行。
总之,随着技术进步和市场需求的变化,第四方支付系统正逐渐改变着金融行业的面貌。它不仅为企业提供了更多元化的选择,也为用户带来了更便捷的服务体验。未来,我们有理由相信,在各方共同推动下,第四方支付系统将发挥更大的作用,为整个行业带来更多的变革与发展机遇。